
¿Qué hacer si aumenta mi seguro de gastos médicos mayores?
¿Por qué hay un aumento de precio de mi seguro de gastos médicos mayores?
En resumen, los seguros de gastos médicos mayores están subiendo de precio principalmente porque los costos de la atención médica privada han aumentado. En el contexto, hay cuatro factores principales:
- Inflación médica: Los hospitales, médicos, medicamentos y tratamientos son cada vez más costosos. La noticia señala una inflación médica de 14.5% anual.
- Mayor costo de los siniestros: Las aseguradoras tienen que pagar más por hospitalizaciones, cirugías y tratamientos, lo que presiona las primas de los seguros.
- Cambios fiscales relacionados con el IVA: Las modificaciones en la acreditación del IVA también estarían incrementando los costos para el sector.
- Edad y características de la póliza: El precio puede aumentar dependiendo de la edad del asegurado, su antigüedad, el tipo de cobertura, deducible, coaseguro y condiciones de la póliza.
Por eso, el aumento de una póliza no necesariamente significa que la aseguradora simplemente esté cobrando más por el mismo producto; también refleja el incremento de los costos médicos y otros gastos asociados con la operación del seguro.
En términos sencillos: si atender una enfermedad cuesta más, asegurar ese riesgo también tiende a costar más.
Este Artículo Contiene
¿Qué es la inflación médica y cómo afecta el aumento en el precio de mi seguro de gastos médicos?
La inflación médica es el aumento de los precios de los servicios relacionados con la atención de la salud, como hospitalizaciones, consultas, cirugías, medicamentos, estudios y tratamientos.
En México, este incremento puede afectar directamente a los seguros de gastos médicos mayores porque, cuando atender una enfermedad resulta más costoso, las aseguradoras también enfrentan mayores gastos al cubrir los siniestros.
Esto puede reflejarse en:
- Primas más altas: El costo de renovar la póliza puede aumentar.
- Mayores gastos hospitalarios: Una cirugía o tratamiento puede representar un desembolso mayor para la aseguradora.
- Actualización de sumas aseguradas: Algunas pólizas pueden ajustar sus límites de cobertura para mantenerse acordes con los costos médicos.
- Mayor costo de renovación: El incremento puede combinarse con factores como la edad del asegurado, el tipo de cobertura, deducible y coaseguro.
Ejemplo: Si una hospitalización que anteriormente costaba $500,000 pasa a costar $575,000 debido al incremento de los precios médicos, la aseguradora tendrá que cubrir un monto mayor cuando ocurra un siniestro. Esto puede contribuir al aumento de la prima en la renovación.
Por ello, la inflación médica es uno de los factores que conviene considerar al comparar o renovar un seguro de gastos médicos mayores, especialmente cuando se busca mantener una protección adecuada sin elevar demasiado el presupuesto.
¿Cuánto pueden aumentar las primas de gastos médicos?
El aumento de las primas de seguros de gastos médicos mayores no es igual para todos los asegurados. Depende de factores como la edad, el tipo de póliza, la cobertura contratada, la inflación médica y el historial de siniestralidad.
De acuerdo con la noticia que estás analizando, los seguros de gastos médicos se han encarecido entre 14% y 60%, dependiendo de factores como la edad, antigüedad y tipo de cobertura.
Es importante diferenciar:
- Inflación médica: La noticia menciona un aumento de 14.5% en los costos médicos.
- Aumento de la prima: Puede ser superior a la inflación médica, porque también intervienen otros factores propios de la póliza y del asegurado.
- Aumento en la renovación: No necesariamente será el mismo porcentaje para todas las personas.
Por ejemplo, si una póliza cuesta $30,000 al año y aumenta 20%, la nueva prima sería aproximadamente de $36,000. Con un incremento de 40%, sería de $42,000.
Por eso, ante una renovación con un aumento importante, conviene comparar alternativas y revisar si es posible ajustar deducible, coaseguro o cobertura antes de cancelar la póliza.
¿Qué problemas genera el aumento de precio de los seguros médicos?
En resumen, el aumento de los seguros de gastos médicos mayores puede generar varios problemas:
- Menor acceso a seguros: Algunas familias pueden dejar de contratar o renovar sus pólizas por el aumento de precio.
- Mayor gasto familiar: Quienes mantienen su seguro deben destinar más dinero a la prima anual.
- Riesgo de perder cobertura: Cancelar una póliza puede dejar a la persona expuesta a gastos médicos elevados.
- Mayor presión sobre el sistema público: Quienes pierden su seguro privado pueden recurrir a los servicios públicos de salud.
- Coberturas más limitadas: Para reducir el costo, algunos asegurados pueden optar por mayores deducibles, menor cobertura o redes hospitalarias más restringidas.
- Mayor impacto en adultos mayores: El costo de asegurar a personas de mayor edad puede representar una dificultad adicional.
En pocas palabras: el principal problema es que el encarecimiento de los seguros puede hacer que menos personas puedan mantener una protección médica privada, justo cuando los costos de atención médica también están aumentando.


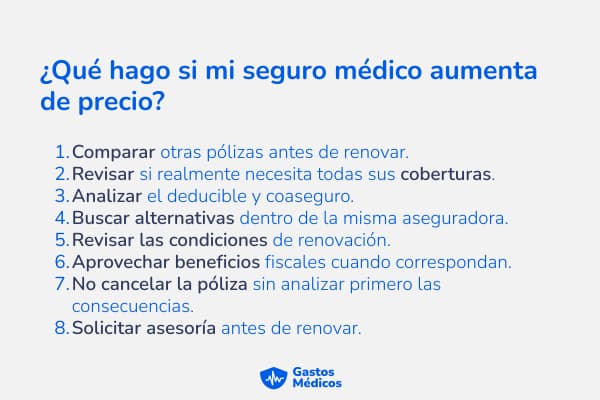
¿Qué hacer si mi seguro de gastos médicos aumentó?
Si tu seguro de gastos médicos mayores aumentó, no es necesario cancelarlo de inmediato. Lo recomendable es analizar primero qué provocó el incremento y qué alternativas tienes.
- Revisa tu renovación. Compara la prima anterior con la nueva y verifica si cambiaron el deducible, coaseguro, suma asegurada o condiciones de cobertura.
- Pregunta a tu aseguradora por el motivo del aumento. La prima puede modificarse por factores como la edad, inflación médica, características de la póliza y experiencia de siniestralidad.
- Evalúa ajustar el deducible. Un deducible mayor puede reducir la prima, aunque significa que tendrás que pagar una cantidad mayor de tu bolsillo cuando utilices el seguro.
- Compara otras opciones. Antes de cambiarte, revisa otras pólizas considerando no solo el precio, sino también cobertura, exclusiones, periodos de espera y red hospitalaria.
- Cuida tu antigüedad. Si tienes varios años con tu póliza, cambiar de aseguradora puede tener consecuencias en condiciones de aceptación, periodos de espera o cobertura de ciertos padecimientos.
- No canceles sin tener una alternativa. Lo recomendable es asegurarte de contar con una nueva cobertura vigente antes de terminar la anterior.
Si tu póliza aumentó, primero compara el nuevo costo, revisa qué cobertura estás obteniendo y analiza ajustes o alternativas. La opción más barata no necesariamente ofrece la misma protección, por lo que la decisión debe considerar el equilibrio entre precio y cobertura.
¿Cómo reducir el costo de un seguro de gastos médicos mayores?
Para reducir el costo de un seguro de gastos médicos mayores (GMM) sin perder protección importante, puedes considerar estas alternativas:
- Aumentar el deducible. Un deducible más alto puede disminuir la prima, aunque tendrás que aportar más dinero cuando utilices el seguro.
- Revisar el coaseguro. Modificarlo puede cambiar el costo de la póliza, pero es importante calcular cuánto tendrías que pagar en caso de hospitalización.
- Comparar diferentes aseguradoras. Solicita cotizaciones con coberturas equivalentes y compara prima, deducible, coaseguro, suma asegurada, exclusiones y red hospitalaria.
- Revisar la cobertura contratada. Algunos beneficios adicionales pueden incrementar el precio. Analiza cuáles realmente necesitas antes de eliminarlos.
- Considerar una red hospitalaria diferente. Algunas pólizas ofrecen distintas opciones de hospitales y esto puede influir en la prima.
- Buscar opciones familiares. Si necesitas asegurar a varias personas, pregunta por alternativas diseñadas para grupos familiares y compara su costo frente a contratar pólizas individuales.
- Conservar tu antigüedad cuando sea conveniente. Antes de cambiar de aseguradora únicamente para pagar menos, revisa si perderías beneficios, continuidad o condiciones relacionadas con padecimientos preexistentes.
La estrategia no debería ser simplemente buscar el seguro más barato, sino encontrar el equilibrio entre prima, cobertura y capacidad para afrontar el deducible y coaseguro.
Si el aumento de tu póliza fue considerable, una buena ruta es comparar primero y modificar después: cotiza otras opciones y, al mismo tiempo, solicita a tu aseguradora alternativas con diferentes deducibles, coberturas y redes hospitalarias.
¿Conviene cambiar de aseguradora?
Cambiar de aseguradora puede ser una alternativa ante el aumento de precio del seguro de gastos médicos, pero no conviene tomar la decisión únicamente porque la renovación aumentó. Lo importante es comparar las condiciones de tu póliza actual con las de una nueva.
Si el aumento de precio en tu seguro de gastos médicos es difícil de asumir, cotizar otras opciones puede ayudarte a conocer alternativas de precio y cobertura. Sin embargo, no deberías cancelar tu póliza actual hasta conocer las condiciones de aceptación de la nueva y confirmar que la cobertura estará vigente.
En resumen: cambiar de aseguradora puede reducir el costo, pero también puede modificar las condiciones de protección. La decisión debe basarse en una comparación entre precio, cobertura, antigüedad, preexistencias, deducible, coaseguro y red hospitalaria, no solamente en la prima anual.
¿Cómo comparar seguros de gastos médicos mayores?
Cuando una póliza de gastos médicos mayores aumenta de precio, comparar diferentes opciones antes de renovar o cambiar de aseguradora puede ayudarte a identificar una cobertura que se ajuste mejor a tus necesidades y presupuesto.
No conviene comparar únicamente el precio. También es importante revisar:
- Prima: cuánto pagarás por la póliza.
- Suma asegurada: monto máximo que puede cubrir el seguro.
- Deducible: cantidad que debes pagar antes de que comience la cobertura.
- Coaseguro: porcentaje de los gastos que corresponde pagar al asegurado.
- Red hospitalaria: hospitales y médicos a los que puedes acceder.
- Coberturas y exclusiones: qué tratamientos están incluidos y cuáles no.
- Periodos de espera: cuánto tiempo debe transcurrir para acceder a determinadas coberturas.
- Condiciones de renovación: cómo puede cambiar el precio de la póliza con el tiempo.
¿Cómo puede ayudarte un cotizador como Gastos Médicos?
Un cotizador de seguros de gastos médicos puede facilitar este proceso porque permite comparar diferentes alternativas ante el aumento de precio desde un mismo lugar, en lugar de solicitar información y cotizaciones por separado a cada aseguradora.
Entre sus principales ventajas están:
- Comparas precios:
Puedes identificar cuánto cuesta protegerte con diferentes opciones y encontrar alternativas que se ajusten a tu presupuesto. - Ahorras tiempo:
En lugar de contactar individualmente a varias aseguradoras, el cotizador concentra las opciones para facilitar la comparación. - Puedes comparar coberturas:
Además del precio, puedes revisar las características de cada alternativa para evitar elegir únicamente por ser la más económica. - Encuentras opciones de acuerdo con tus necesidades:
El costo y las condiciones de un GMM dependen de factores como edad, número de asegurados y características de la cobertura. Un cotizador puede ayudarte a buscar opciones considerando estos datos. - Facilita tomar una decisión informada:
Tener varias alternativas frente a ti permite identificar diferencias entre primas, deducibles, coaseguro y coberturas antes de contratar.
Un cotizador como Gastos Médicos puede ser una herramienta útil para comparar alternativas de seguros GMM de manera más rápida y conocer diferentes opciones antes de contratar. Sin embargo, la opción adecuada no necesariamente será la de menor precio: Conviene elegir considerando costo, cobertura y capacidad económica para afrontar deducibles y coaseguro.
Si el objetivo es reducir el impacto del aumento de las primas, cotizar y comparar antes de renovar, podemos ayudarte a conocer qué alternativas existen para tu perfil y presupuesto.
Preguntas frecuentes
Las primas pueden aumentar debido a factores como la inflación médica, el incremento en los costos de hospitalización y tratamientos, la edad del asegurado, las características de la póliza y otros costos relacionados con la operación del seguro.
El incremento depende de cada póliza y asegurado. Puede estar relacionado con la inflación médica, la edad, el tipo de cobertura, el deducible, el coaseguro y las condiciones de renovación. Por ello, no existe un porcentaje único de aumento aplicable a todos los seguros.
Antes de cancelar, revisa las nuevas condiciones de tu póliza y pregunta a tu aseguradora si existen alternativas para reducir el costo. También puedes comparar otras opciones y evaluar cambios en el deducible, coaseguro, cobertura o red hospitalaria.
Puede ser una alternativa, pero es importante comparar las condiciones de ambas pólizas antes de tomar una decisión. Revisa especialmente las coberturas, exclusiones, periodos de espera, preexistencias, deducible, coaseguro y antigüedad. No es recomendable cancelar la póliza actual hasta confirmar que la nueva cobertura ha sido aceptada y estará vigente.
Puedes utilizar un cotizador para conocer diferentes alternativas y comparar aspectos como precio, cobertura, deducible, coaseguro y red hospitalaria. Esto te permite evaluar distintas opciones de acuerdo con tus necesidades y presupuesto, en lugar de elegir únicamente por el precio más bajo.

 Seguros AXA
 Seguros Banorte
 Seguros BXMAS
 Seguros El Potosí
 Seguros GNP
 Seguros Inbursa
 La Latino Seguros
 Seguros Mapfre
 Zurich Seguros